لماذا هزّ إعلان «مورغان ستانلي كابيتال إنترناشيونال» بورصة إندونيسيا؟
Mengapa Laporan MSCI Membuat Bursa Saham Rungkad
- شهدت بورصة إندونيسيا تراجعًا حادًا فقدت فيه نسبة كبيرة من قيمتها إثر إعلان مؤسسة دولية لتقييم الأسواق مقترحًا بخفض تصنيف البورصة إلى فئة متدنية، وذلك على خلفية ضعف الحوكمة والشفافية.
- أدى التباطؤ في تنفيذ الإصلاحات الجذرية داخل سوق المال الإندونيسي إلى فقدان ثقة المستثمرين الأجانب، مما أسفر عن هروب ضخم لرؤوس الأموال وتهديد فعلي بتصنيف البورصة بوصفها سوقًا منبوذة.
- ينذر الانهيار في أسعار الأسهم باندلاع أزمة اقتصادية مركبة، حيث يمتد التأثير من نزوح الاستثمارات إلى الضغط المباشر على العملة المحلية، مما يثقل كاهل الموازنة الحكومية ويدفع البنك المركزي للتدخل.
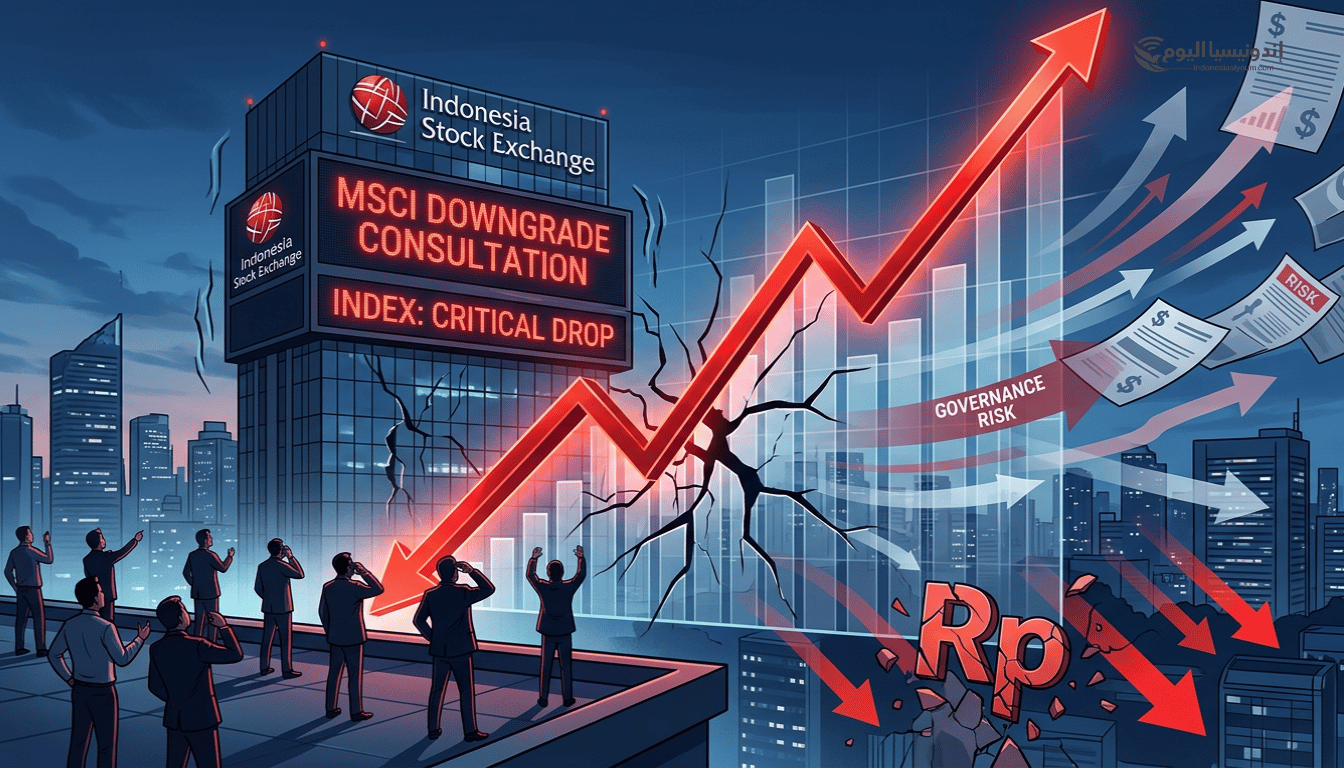
جاكرتا، إندونيسيا اليوم – انهارت أسعار الأسهم يوم الجمعة، ١٦ أكتوبر/تشرين الأول ٢٠٢٦، إثر إعلان صادر عن «مورغان ستانلي كابيتال إنترناشيونال»، المؤسسة العالمية المزوّدة لمؤشرات الأسواق والمرجعية الأولى للمستثمرين الدوليين. وقد بلغ حجم التراجع مستويات مقلقة للغاية؛ إذ هوى المؤشر المركب لأسعار الأسهم بنسبة ١١٫٥٧٪.
وبحساب التراجعات منذ بداية العام وحتى يوم الخميس، ١٥ أكتوبر/تشرين الأول ٢٠٢٦، يتضح أن المؤشر قد فقد ٤٠٪ من قيمته. وجاءت مضامين الإعلان الصادر يوم الخميس الماضي صادمة، لتهز أركان السوق بعنف؛ حيث شرعت المؤسسة في عملية تشاورية حول مقترح لخفض تصنيف بورصة إندونيسيا.
وفي الظروف الاعتيادية، إذا خُفض تصنيف البورصة من فئة «الأسواق الناشئة» أو وضعها الحالي، فإنها تندرج تلقائيًا ضمن فئة «الأسواق المبتدئة». إلا أن المؤسسة العالمية تجاوزت هذه المرحلة لتشرع في خفض التصنيف درجتين دفعة واحدة. وما لم تسفر المشاورات، التي تنتهي في يونيو/حزيران ٢٠٢٧، عن إثبات وجود تحسن ملموس في الحوكمة، فستهبط البورصة الإندونيسية مباشرة إلى فئة «الأسواق المستقلة»، وهو أدنى مستوى في تصنيفات أسواق الأسهم المعتمدة لدى المؤسسة.
وتجدر الإشارة إلى أنه لا توجد أي بورصة في منطقة آسيا والمحيط الهادئ بأسرها تحمل هذا التصنيف المتدني، إذ يمكن اعتبار هذه الفئة بمثابة أسواق منبوذة أو مستبعدة من المنظومة العالمية. وبموجب ذلك، يُحظر على المؤسسات الاستثمارية الأجنبية المرموقة ضخ أموالها فيها. والمفارقة أن هذا الوضع المزري للبورصة لا يعكس تدهورًا في الاقتصاد الإندونيسي، كما لا تشهد البلاد أي اضطرابات أمنية أو أزمات سياسية داخلية من شأنها أن تدفع المستثمرين عادة إلى الهروب من أسواق الأسهم.
ويُعزى التخبط الذي تعيشه البورصة بالأساس إلى تدني جودة حوكمة السوق، مما أدى في النهاية إلى فقدان المستثمرين الأجانب ثقتهم بها. ويرى هؤلاء أن البورصة الإندونيسية لم تعد بيئة صالحة للاستثمار، لعدم التزامها بمبادئ السوق المفتوحة القائمة على العدالة والانضباط. وقبل أن تنهار البورصة إلى هذا الدرك الأسفل، كانت قد سبقت ذلك تحذيرات عدة.
ففي سبتمبر/أيلول ٢٠٢٥، طالبت المؤسسة بإجراء مشاورات حول تحسين شفافية ملكية الأسهم المتداولة، وتعديل الضوابط المتعلقة بالأسهم الحرة المتاحة للتداول. ويبدو أن نتائج تلك المشاورات لم تكن مرضية؛ فصدر تحذير شديد اللهجة في ٢٧ يناير/كانون الثاني ٢٠٢٦، يفيد باحتمال خفض تصنيف البورصة إلى فئة «الأسواق المبتدئة» خلال المراجعة التالية. ونتيجة لذلك، هوى المؤشر بنسبة ٨٫٣٣٪ خلال يومين، وانتهت التداعيات باستقالة خمسة مسؤولين بارزين في هيئة الخدمات المالية وإدارة البورصة.
وتعالت إثر ذلك الوعود بإصلاح السوق وتقويم مسارها. وعندما حلّ موعد المراجعة في يونيو/حزيران ٢٠٢٦، لم يُخفض تصنيف البورصة بالفعل. بل إن المؤسسة أقرت بوجود بعض التحسينات، مما أشاع أجواء من التفاؤل في أوساط المسؤولين، بدءًا من الوزير المنسق للشؤون الاقتصادية، وصولًا إلى قيادات هيئة الخدمات المالية والبورصة. وقد تفاخر هؤلاء باعتراف المؤسسة، واعتبروه تتويجًا لنجاح الإصلاحات. لكنهم غفلوا هنا عن تفصيل بالغ الأهمية.
فرغم الإقرار بتحسن اللوائح التنظيمية، لم توقف المؤسسة فعليًا مراجعة تصنيف البورصة، بل مددتها حتى شهر نوفمبر/تشرين الثاني. وفي غضون ذلك، بدا أن المسؤولين عن مصير البورصة قد استكانوا للاطمئنان، موقنين بأن الخطر قد انحسر. ثم صدر ذلك الإعلان المزلزل؛ حيث نقلت المؤسسة العالمية عن أطراف فاعلة في السوق أن أوجه القصور في الحوكمة أعمق بكثير مما توحي به التعهدات الإصلاحية.
ونظرًا لفداحة الخلل، لم يعد خفض التصنيف إلى فئة «الأسواق المبتدئة» تدبيرًا كافيًا. وهذا ما دفع المؤسسة لبدء مشاورات لخفض التصنيف درجتين مباشرة نحو فئة «الأسواق المستقلة». ومن المتوقع أن تكون تداعيات هذا الانحدار واسعة النطاق، وباهظة التكلفة على البلاد.
فنتيجة لتراجع الأسعار يوم الجمعة، ١٦ أكتوبر/تشرين الأول ٢٠٢٦ وحده، تبخرت من القيمة السوقية الإجمالية للأسهم المندرجة نحو ١٬١٢٢ تريليون روبية. وبمقارنة الوضع بما كان عليه في ديسمبر/كانون الأول ٢٠٢٥، يبدو حجم الخسائر السوقية مهولًا؛ إذ بلغ ٦٬٦٧٣ تريليون روبية. كما ينذر هذا التخبط في البورصة بانتقال عدوى الأزمة إلى مختلف الأصول المالية في السوق الإندونيسية.
وتبرز في هذا السياق ثلاثة مسارات للمخاطر، تتداخل ليعزّز بعضها أثر بعض. يتمثل المسار الأول في أن التهديد بخفض التصنيف سيؤدي إلى تسريع وتيرة خروج رؤوس الأموال الأجنبية من سوق الأسهم. فمنذ مطلع عام ٢٠٢٦، وتزامنًا مع ظهور أولى التحذيرات، بدأ المستثمرون الأجانب بالفعل تقليص وجودهم في البورصة.
وبلغ حجم الأموال الأجنبية المنسحبة منذ بداية العام وحتى يوم الجمعة، ١٦ أكتوبر/تشرين الأول ٢٠٢٦، نحو ٨٨٫١٩ تريليون روبية. ومن المؤكد أن الأيام المقبلة ستشهد مزيدًا من نزيف السيولة الأجنبية، مدفوعًا بمخاطر الانتقال إلى فئة «الأسواق المستقلة». وتجدر الإشارة إلى أن المستثمرين المؤسسيين، كصناديق التقاعد أو الاستثمار المشترك، ملزمون عادة بلوائح تمنعهم من ضخ أموالهم إلا في البورصات التي تحمل تصنيف «الأسواق الناشئة» كحد أدنى.
وهذه المؤسسات الاستثمارية بالذات لن تجد أمامها خيارًا سوى التخلص من أسهمها ومغادرة السوق. ولا يمكن الاستهانة بخطورة هذا النزوح المالي؛ إذ يتوقع بنك «يو بي إس» السويسري الرائد في مجال الاستثمار، وفقًا لما نقلته وكالة «رويترز»، أن يؤدي خفض تصنيف إندونيسيا إلى مستوى «الأسواق المستقلة» إلى عمليات بيع مكثفة للأسهم الأجنبية بقيمة ١٩ مليار دولار أميركي، أي ما يعادل نحو ٣٤٢ تريليون روبية.
ورغم أن هذه الأرقام لا تزال في طور التقديرات، فإنها تعكس فداحة الثمن الذي ستتكبده السوق المالية الإندونيسية جراء انهيار ثقة المستثمرين. وسيؤدي خروج هذه الأموال الضخمة، حتى لو كان جزئيًا، إلى فتح المسار الثاني للمخاطر؛ وهو الضغط المباشر على قيمة العملة المحلية. ففي اليوم الأول الذي تلا الإعلان مباشرة، تراجع سعر صرف الروبية بنسبة ٠٫٥٪، ليستقر عند ١٨٬٠٢٧ روبية مقابل الدولار الأميركي الواحد.
ويُنذر هذا الضغط بالتصاعد في الأيام اللاحقة، بالتوازي مع التدفق المتسارع للأموال الأجنبية الهاربة من البورصة بحثًا عن فرص استثمارية في دول أخرى. ومن شأن انخفاض سعر الصرف أن يضيف أعباءً إلى المالية العامة الحكومية، التي تواجه أصلًا ضغوطًا هائلة في الوقت الراهن.
وستقفز تكاليف الدعم الحكومي لمختلف مصادر الطاقة والنفط والغاز المستوردة بشكل ملحوظ، وينطبق الأمر ذاته على كلفة سداد فوائد السندات المقوّمة بعملات أجنبية. وهنا يتشكل المسار الثالث للمخاطر؛ إذ قد تؤدي هذه الأعباء المالية المتزايدة إلى إجبار البنك المركزي الإندونيسي على مواصلة دعم الحكومة، كأن يلجأ مثلًا إلى تمويل عجز الموازنة مباشرة عبر شراء السندات في السوق الأولية.
وإذا لم تُحتوَ هذه المخاطر سريعًا، فقد تتفاعل المسارات الثلاثة في حلقة مفرغة: خروج للأموال يضغط على العملة، وانخفاض للعملة يفاقم الأعباء المالية، وضغوط مالية تزيد قلق المستثمرين. وتواجه إندونيسيا بذلك تهديدًا حقيقيًا يستدعي استجابة جادة؛ والمؤسف في خضم هذا المشهد الحرج، أن بعض كبار المسؤولين ما زالوا في غفلتهم، مستخفين بمشكلة باتت تشكل خطرًا داهمًا على الاقتصاد بأسره.

تيمبو | إندونيسيا اليوم
JAKARTA, INDONESIA ALYOUM – HARGA saham longsor pada Jumat, 16 Oktober 2026, gara-gara pengumuman Morgan Stanley Capital International (MSCI), perusahaan penyedia indeks yang menjadi rujukan investor global. Magnitudo ambrolnya harga sungguh membuat bulu kuduk merinding: Indeks Harga Saham Gabungan (IHSG) anjlok 11,57 persen.
Jika dihitung sejak awal tahun hingga Kamis, 15 Oktober 2026, IHSG sudah longsor 40 persen. Isi pengumuman yang terbit pada Kamis lalu itu memang sangat menohok sehingga mengguncang pasar dengan begitu hebat. MSCI memulai proses konsultasi atas proposal untuk menurunkan status Bursa Efek Indonesia (BEI).
Semestinya, jika turun kelas dari emerging market atau status saat ini, BEI akan masuk kategori frontier market. Namun MSCI melompati tahap penurunan itu dan memproses degradasi BEI dua tingkat. Jika proses konsultasi yang berakhir pada Juni 2027 tidak menyimpulkan adanya perbaikan tata kelola, BEI bakal langsung turun ke standalone market. Ini adalah titik nadir dalam klasifikasi bursa saham versi MSCI.
Sekadar catatan, di seluruh kawasan Asia-Pasifik, belum ada bursa saham yang menyandang predikat serendah ini. Boleh dibilang kelompok ini setara dengan bursa yang terkucilkan atau terbuang dari kumpulan. Lembaga pengelola investasi asing yang bonafide tak boleh lagi berinvestasi di sini. Ironisnya, kondisi BEI yang begitu memprihatinkan tersebut bukanlah refleksi pemburukan ekonomi Indonesia. Tak ada pula kerusuhan atau kekacauan politik di dalam negeri yang biasanya bisa membuat investor meninggalkan sebuah pasar saham.
Karut-marut BEI cenderung disebabkan oleh rendahnya kualitas tata kelola pasar, yang akhirnya membuat investor asing kehilangan keyakinan. Mereka menilai BEI tak pantas lagi menjadi arena berinvestasi karena tak berjalan sesuai dengan prinsip pasar terbuka yang adil dan teratur. Sebelum BEI rungkad sampai ke titik nadir itu, sebetulnya sudah muncul beberapa kali peringatan.
Pada September 2025, MSCI sudah meminta konsultasi mengenai perbaikan transparansi kepemilikan saham yang diperdagangkan dan ketentuan tentang saham yang bebas beredar di bursa atau free float. Hasil konsultasi rupanya tidak memuaskan MSCI sehingga muncul peringatan keras pada 27 Januari 2026: status BEI bisa turun menjadi frontier market pada peninjauan berikutnya. Akibatnya, IHSG anjlok 8,33 persen dalam dua hari dan berujung pada pengunduran diri lima pejabat puncak Otoritas Jasa Keuangan dan BEI.
Janji perbaikan atau reformasi bursa pun berkumandang. Ketika jadwal peninjauan akhirnya tiba pada Juni 2026, status BEI memang tidak jadi turun. MSCI bahkan mengakui ada beberapa perbaikan yang memicu optimisme para pejabat, dari Menteri Koordinator Perekonomian hingga pimpinan OJK dan BEI. Mereka membanggakan pengakuan MSCI sebagai keberhasilan reformasi bursa. Di sinilah ada satu butir penting yang terlewatkan.
Meski mengakui ada perbaikan aturan, MSCI sebetulnya belum menghentikan peninjauan ulang status BEI dan malah memperpanjangnya hingga November. Sementara itu, mereka yang bertanggung jawab atas nasib bursa seolah-olah terlena, yakin bahwa situasi sudah aman. Pada akhirnya, muncul pengumuman yang mengguncang pasar itu. MSCI mengutip masukan para pelaku pasar yang menyatakan buruknya tata kelola di BEI ternyata jauh lebih serius ketimbang yang tecermin dalam janji-janji perbaikan.
Karena persoalannya sedemikian parah, penurunan status menjadi frontier market saja tidak cukup. Itulah alasan MSCI memulai konsultasi penurunan status bursa dua level langsung menjadi standalone market. Dampak melorotnya status ini bakal sangat luas dan sungguh mahal bagi Indonesia.
Akibat penurunan harga pada Jumat, 16 Oktober 2026, saja, nilai kapitalisasi pasar semua saham di BEI menguap Rp 1.122 triliun. Dibanding posisi pada Desember 2025, nilai pasar yang musnah sungguh dahsyat: Rp 6.673 triliun. Karut-marut di bursa saham juga berisiko menular ke berbagai aset finansial di pasar Indonesia.
Ada tiga jalur risiko yang pada akhirnya bertautan dan bisa saling memperkuat dampaknya. Jalur pertama, ancaman penurunan status BEI akan memicu hengkangnya modal asing dari pasar saham yang makin deras. Sejak awal 2026, ketika peringatan penurunan status BEI pertama kali mencuat, investor asing sudah mulai meninggalkan bursa saham.
Sejak awal tahun hingga Jumat, 16 Oktober 2026, dana asing yang kabur mencapai Rp 88,19 triliun. Tentu pada hari-hari ke depan masih banyak lagi dana asing yang keluar, terpicu oleh risiko turunnya status BEI menjadi standalone market. Pada umumnya investor institusional asing, seperti dana pensiun atau reksadana, terikat pada ketentuan hanya boleh menaruh investasi pada bursa saham yang minimal berstatus emerging market.
Lembaga pengelola investasi seperti inilah yang tak punya pilihan selain melepas saham dan keluar dari bursa. Ancaman hengkangnya modal asing ini tak main-main. UBS, bank investasi terkemuka asal Swiss, sebagaimana dikutip Reuters, memperkirakan penurunan status Indonesia menjadi standalone market dapat memicu penjualan saham asing senilai US$19 miliar atau sekitar Rp 342 triliun.
Kendati masih berupa estimasi, angka sebesar itu menggambarkan betapa mahal harga yang harus dibayar pasar keuangan Indonesia ketika keyakinan investor runtuh. Kaburnya dana sebesar itu, meskipun tak seluruhnya, akan menciptakan risiko di jalur kedua: menekan nilai rupiah. Pada hari pertama setelah pengumuman MSCI saja, kurs rupiah langsung melemah 0,5 persen menjadi 18.027 per dolar Amerika Serikat.
Tekanan itu berisiko meningkat pada hari-hari berikutnya, sejalan dengan makin derasnya dana asing yang kabur dari BEI dan mencari tempat investasi di negara lain. Melemahnya kurs pada gilirannya akan menambah persoalan fiskal pemerintah yang sekarang pun sudah sangat berat.
Biaya berbagai subsidi energi, minyak dan gas yang berasal dari impor, bakal melonjak. Demikian pula pembayaran bunga obligasi berdenominasi non-rupiah. Inilah jalur risiko ketiga. Beban fiskal yang makin berat bukan tak mungkin akan memaksa Bank Indonesia terus membantu pemerintah. Misalnya dengan membiayai defisit anggaran secara langsung lewat pembelian obligasi di pasar perdana.
Jika tak segera teratasi, ketiga jalur ini bisa terus berputar berulang menjadi siklus jahat atau vicious cycle, fenomena ekonomi yang sangat menakutkan. Indonesia menghadapi ancaman serius. Celakanya, dalam situasi rawan seperti ini, ada saja pejabat tinggi yang tetap terlena dan menganggap sepele masalah yang sebenarnya sudah begitu berbahaya.
TEMPO | INDONESIA ALYOUM
| العربية + مثال | الإندونيسية | الإنجليزية |
|---|---|---|
| بُورْصَةُ الأَوْرَاقِ المَالِيَّةِ شَهِدَتْ بُورْصَةُ الأَوْرَاقِ المَالِيَّةِ الإِنْدُونِيسِيَّةُ تَرَاجُعًا حَادًّا فِي قِيمَةِ الأَسْهُمِ. |
Bursa Efek / Pasar Saham Bursa Efek Indonesia mengalami penurunan tajam pada nilai saham. |
Stock Exchange / Stock Market The Indonesian Stock Exchange witnessed a sharp decline in stock values. |
| القِيمَةُ السُّوقِيَّةُ تَبَخَّرَتْ تْرِيلْيُونَاتُ الرُّوبِيَّاتِ مِنَ القِيمَةِ السُّوقِيَّةِ لِلأَسْهُمِ المُدْرَجَةِ. |
Kapitalisasi Pasar Triliunan rupiah menguap dari kapitalisasi pasar saham yang tercatat. |
Market Capitalization Trillions of rupiahs evaporated from the market capitalization of listed stocks. |
| الحَوْكَمَةُ يُعْزَى تَخَبُّطُ السُّوقِ الْمَالِيَّةِ إِلَى تَدَنِّي جَوْدَةِ الحَوْكَمَةِ. |
Tata Kelola (Governance) Kekacauan pasar keuangan disebabkan oleh rendahnya kualitas tata kelola. |
Governance The financial market turmoil is attributed to the poor quality of governance. |
| هُرُوبُ رُؤُوسِ الأَمْوَالِ أَثَارَ التَّقْرِيرُ مَخَاوِفَ جِدِّيَّةً مِنْ هُرُوبِ رُؤُوسِ الأَمْوَالِ الأَجْنَبِيَّةِ. |
Pelarian Modal / Hengkangnya Modal Laporan tersebut memicu kekhawatiran serius akan hengkangnya modal asing. |
Capital Flight The report raised serious fears of foreign capital flight. |
| اِنْهَارَ (فِعْل) اِنْهَارَ المُؤَشِّرُ المُرَكَّبُ لِأَسْعَارِ الأَسْهُمِ بِشَكْلٍ مُقْلِقٍ لِلْغَايَةِ. |
Anjlok / Rungkad / Ambruk (Kata kerja) Indeks Harga Saham Gabungan anjlok dengan sangat mengkhawatirkan. |
Plunged / Crashed (Verb) The Composite Stock Price Index plunged very alarmingly. |
| خَفَّضَ التَّصْنِيفَ (فِعْل) خَفَّضَتِ المُؤَسَّسَةُ العَالَمِيَّةُ تَصْنِيفَ السُّوقِ دَرَجَتَيْنِ دَفْعَةً وَاحِدَةً. |
Menurunkan Status / Mendegradasi (Kata kerja) Lembaga global tersebut menurunkan status pasar dua tingkat sekaligus. |
Downgraded (Verb) The global institution downgraded the market’s status by two levels at once. |
| تَرَاجَعَ (فِعْل) تَرَاجَعَ سِعْرُ صَرْفِ الرُّوبِيَّةِ مُقَابِلَ الدُّولَارِ الأَمِيرْكِيِّ. |
Melemah / Menyusut / Turun (Kata kerja) Nilai tukar rupiah melemah terhadap dolar Amerika Serikat. |
Declined / Weakened (Verb) The rupiah exchange rate weakened against the US dollar. |